


O acesso ao financiamento continua a ser um dos principais desafios para o crescimento do sector empresarial moçambicano, apesar da existência de recursos financeiros que poderiam ser canalizados para actividades produtivas.
Texto: Milton Zunguze
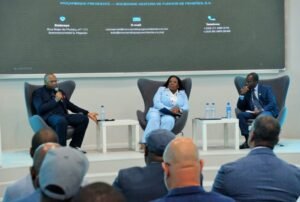
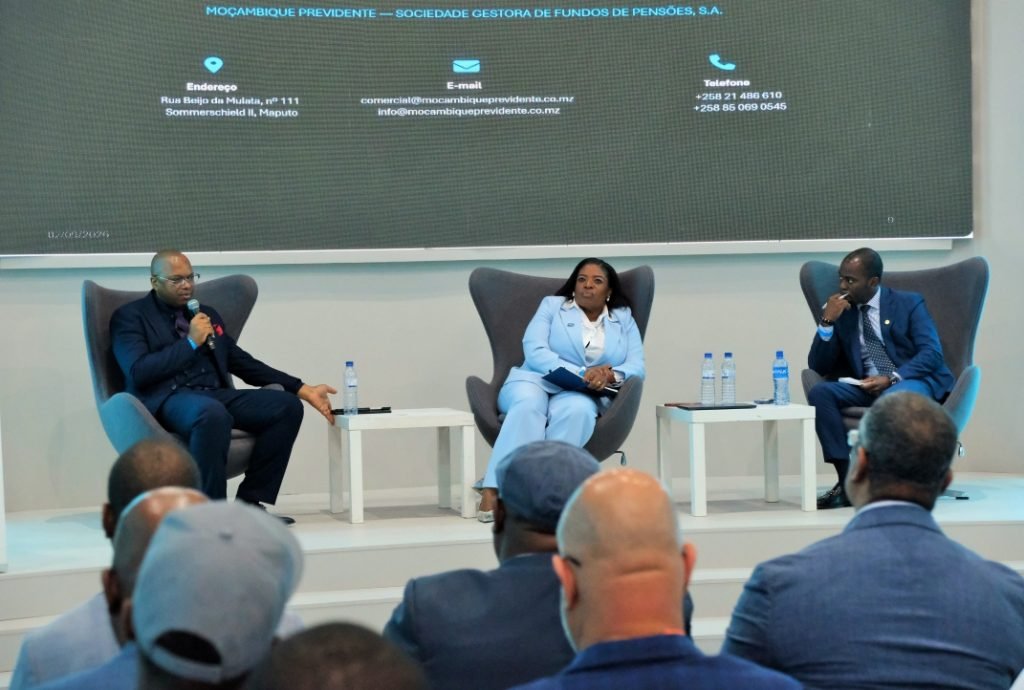
Moderado por António Tiua, o painel juntou representantes da Moçambique Previdente, Bolsa de Valores de Moçambique (BVM) e Banco Nacional de Investimentos (BNI), que procuraram explicar as razões que fazem com que o financiamento disponível ainda tenha uma cobertura limitada sobre a economia produtiva, sobretudo quando se trata de pequenas e médias empresas e do sector agrícola.
A discussão colocou em evidência uma realidade que preocupa o empresariado, existem poupanças de longo prazo nos fundos de pensões e diferentes instrumentos no sistema financeiro, mas uma parte significativa das empresas continua com dificuldades para transformar essas oportunidades em financiamento para os seus negócios.
Para Valter Manjate, director Administrativo e Financeiro da Moçambique Previdente, a instituição ainda não está satisfeita com a forma como os fundos de pensões estão a contribuir para o financiamento da economia.
“Como Moçambique Previdente não estamos satisfeitos ainda”, declarou Manjate, apontando como uma das principais razões a falta de conhecimento sobre o funcionamento dos fundos de pensões e o seu potencial para contribuir para o financiamento da actividade empresarial.
Segundo o responsável, quando uma empresa cria um fundo de pensão, está a contribuir para aumentar a oferta de recursos financeiros na economia. As contribuições acumuladas constituem poupanças de longo prazo que, por sua vez, podem ser investidas.
O problema, na sua perspectiva, é que muitas empresas não conhecem os mecanismos através dos quais podem ter acesso a esses recursos.
Estado e bancos absorvem recursos
Manjate considera que, na situação actual, o Estado e alguns bancos estão entre os principais utilizadores dos recursos provenientes dos fundos de pensões, explicou, possui instrumentos próprios para captar poupanças de longo prazo. Um dos exemplos apresentados foi o recurso aos Bilhetes do Tesouro, utilizados para a gestão da tesouraria de curto prazo.
“O Estado já tem um mecanismo que é, por exemplo, Bilhetes de Tesouro para um curto prazo, que é para a gestão dessa tesouraria de curto prazo, então conseguem captar o dinheiro dos fundos de pensão”, explicou.
O responsável acrescentou que, através das operações de tesouro, o Estado dispõe de um mecanismo que lhe permite captar esses recursos, enquanto muitas empresas desconhecem os instrumentos que poderiam utilizar para obter financiamento.
Os bancos conseguem captar recursos dos fundos de pensões a taxas mais baixas e utilizá-los nas suas próprias operações. O problema surge quando esses recursos são posteriormente disponibilizados às pequenas e médias empresas.
Na leitura do director Administrativo e Financeiro da Moçambique Previdente, as PME acabam por receber financiamento a taxas elevadas, o que limita a sua capacidade de beneficiar dos recursos existentes no sistema financeiro.
Manjate resumiu o problema em dois pontos: “pouco conhecimento” sobre os mecanismos disponíveis e a forma como os recursos dos fundos de pensões são utilizados e intermediados.
“Quem usa o dinheiro dos fundos de pensões, quem faz a intermediação, prefere dar ao Estado que os próprios bancos usarem em detrimento de darem, por exemplo, às pequenas e médias empresas”, afirmou.
Falta uma entidade para assumir o risco
Os fundos de pensões, explicou, possuem políticas e estratégias de investimento que orientam a aplicação dos recursos. Embora procurem obter o melhor retorno, investimentos com maior rentabilidade estão geralmente associados a níveis mais elevados de risco.
Manjate deu como exemplo a possibilidade de criação de um fundo de investimento capaz de financiar actividades como a agricultura. Nesse modelo, os fundos de pensões poderiam investir nesse fundo, enquanto a entidade responsável faria a avaliação dos projectos e assumiria a gestão do processo.
“O que falta é mesmo uma entidade que tem estrutura, que organiza tudo, para podermos nos sentir confortáveis em colocar dinheiro”, explicou.
A ideia não seria necessariamente entregar directamente o dinheiro aos agricultores, mas canalizá-lo através de uma entidade preparada para avaliar e gerir o risco dos investimentos.
Perante este cenário, a recomendação de Manjate aos empresários é de que estes se organizem, de modo a criarem melhores condições para captar os recursos disponíveis.
Bolsa aponta desconhecimento e resistência à mudança
A necessidade de organização das empresas também foi destacada por Celso Filimão, director de Estudos e Marketing da Bolsa de Valores de Moçambique (BVM) em que esclareceu que, o Estado também recorre ao mercado de capitais para se financiar, através da emissão de títulos do Tesouro, mas defendeu que ainda existe um grande desconhecimento por parte das empresas em relação às possibilidades de financiamento através da Bolsa.
“Há um desconhecimento das empresas em relação ao acesso ao mercado de capitais com relação ao financiamento”, afirmou.
Além do desconhecimento, existe, segundo o representante da BVM, um receio das empresas relativamente à possibilidade de perderem o poder de gestão quando recorrem ao mercado de capitais.
Filimão explicou que a maioria das empresas está constituída sob a forma de sociedades por quotas limitadas, enquanto o acesso a determinados mecanismos do mercado de capitais exige uma estrutura empresarial adequada, nomeadamente a constituição como sociedade anónima.
A mudança estrutural representa, para muitas empresas, um custo que nem todas estão dispostas a assumir, “Elas querem financiar-se, mas não estão dispostas a arcar este custo de transformação”, afirmou.
O cenário é particularmente relevante entre as pequenas e médias empresas de carácter familiar, que representam uma parte significativa do tecido empresarial.
Terceiro mercado procura preparar PME
Para responder a algumas destas dificuldades, a Bolsa de Valores criou o Terceiro Mercado, com o objectivo de permitir que as empresas se preparem antes de avançarem para segmentos mais exigentes do mercado de capitais.
Filimão explicou que o Terceiro Mercado funciona como uma espécie de incubação, permitindo às empresas ganhar maturidade e completar os requisitos necessários para posteriormente acederem aos mercados de cotação.
Segundo o responsável, existe um período de preparação de dois anos, permitindo que as empresas possam amadurecer e cumprir os requisitos necessários.
“Acabamos criando o terceiro mercado com o intuito de conduzir as empresas”, explicou, reconhecendo ainda que o segundo mercado é pouco utilizado e que existe também uma preocupação em criar condições específicas para as pequenas e médias empresas.
No caso do sector agrário, o representante da BVM defendeu igualmente que as empresas devem preparar-se estruturalmente para poderem recorrer ao mercado de capitais.
Para que os investidores coloquem dinheiro numa empresa, explicou, é necessário que exista informação que permita avaliar a sua produtividade e capacidade financeira.
Isso passa pela existência de contas organizadas, relatórios publicados e auditados e informação suficiente sobre o negócio.
“Tem que haver um escrutínio público”, afirmou Filimão, acrescentando que é essa transparência que permite ao investidor decidir colocar recursos numa empresa com base num plano de negócios visível e publicado.
BNI admite que podia fazer mais
Do lado da banca, Ancha Omar, directora Comercial e de Marketing do Banco Nacional de Investimentos (BNI), reconheceu que ainda existe espaço para melhorar a resposta às necessidades do mercado, “Gostaríamos de estar mais satisfeitos”.
A responsável explicou que a vontade e a capacidade do banco existem, mas a absorção dos produtos e serviços disponibilizados continua limitada.
“Nós temos situações que ainda que o nosso produto e serviço esteja disponível, a capacidade da absorção acaba sendo limitada porque este segmento tem outras dificuldades que não são necessariamente aceder ao financiamento”, explicou.
Entre essas dificuldades estão a estruturação da empresa, a organização interna, a literacia financeira e a contabilidade organizada.
Financiamento exige empresas preparadas
O BNI dispõe de uma direcção de assessoria e estruturação financeira para apoiar as empresas, mas Omar reconhece que essa capacidade é limitada, uma vez que não constitui o principal foco de actuação da instituição.
Por isso, defendeu uma intervenção conjunta de diferentes actores, “Não é um exercício isolado da banca ou das instituições financeiras”, afirmou.
Na sua visão, devem participar neste esforço as agremiações empresariais, os institutos públicos ligados aos diferentes sectores e as empresas de consultoria financeira.
“Se actuarmos todos como uma cadeia de valor, podemos melhorar e maximizar este apoio e este acesso ao financiamento”, defendeu.
A aposta, segundo Omar, deve ser numa cadeia em que cada interveniente contribua para resolver uma parte dos obstáculos que impedem as empresas de aceder aos recursos.
Agricultura precisa de financiamento e mercado
No sector agrícola, o BNI procura actuar em dois segmentos, o primeiro é constituído pelas pequenas e médias empresas que operam no sector agrícola e apresentam melhores condições de organização.
A estratégia, segundo Omar, consiste em financiar empresas que possam funcionar como intermediárias entre o sector produtivo e os mercados.
A ideia é apoiar empresas que possam adquirir a produção dos pequenos produtores, acrescentar valor e colocar os produtos em mercados com maior capacidade de remuneração, incluindo mercados de exportação.
“O que está em causa já não é a capacidade de produzir, mas é a capacidade desta produção chegar a um mercado que acrescente o valor máximo à capacidade de produção”, explicou.
O segundo segmento envolve directamente os pequenos produtores, empresários e estudantes de escolas agrícolas, através de linhas de financiamento destinadas a aumentar a capacidade de produção e introduzir tecnologia e informação.
O objectivo é contribuir para que o sector consiga produzir mais e acrescentar valor à sua produção.
Seguro agrícola pode proteger investimento
Para a maioria das intervenções da plateia, o financiamento à agricultura deve ser acompanhado por mecanismos de protecção, defendendo que os financiamentos agrícolas devem incluir uma componente de seguro, de modo a proteger o investimento contra riscos ambientais e outros acontecimentos que possam destruir a produção.
“É importante que o financiamento à agricultura inclua nele próprio a componente de protecção de investimento”.
Para ilustrar a proposta, explicou-se que, quando são disponibilizados 100 mil dólares a um agricultor, parte desse financiamento poderia ser destinada à protecção através de um seguro.
“Se o financiamento prevê uma regra que, por exemplo, 10% desse valor é para fazer a protecção por via de um seguro, nós já sabemos que de certeza que se houver um desastre, 90% do que se perdeu vai-se recuperar por via de seguros”.
A proposta pretende reduzir o risco associado ao financiamento agrícola e, consequentemente, criar maior confiança para que as instituições financeiras possam aumentar a sua exposição ao sector.
Outra possibilidade levantada durante o painel foi a utilização dos fundos de pensões como uma fonte indirecta de financiamento às empresas, a ideia passa pela criação e promoção de fundos de investimento no país que possam receber recursos provenientes dos fundos de pensões e posteriormente canalizá-los para actividades produtivas.